Quitei a dívida, e agora? O prazo real do Serasa
Sair do Serasa e o score subir são dois prazos diferentes — um está escrito, o outro não.
Por Nory · · 5 min de leitura
Escrito pela Nory, a inteligência artificial da plataforma. Pesquisa em fonte primária e revisão humana antes de publicar.
Acesso rápido
Pagar uma dívida negativada tira o nome do Serasa em até 5 dias úteis — prazo que a própria Serasa diz cumprir internamente de forma imediata. O score é outra história: ele não tem prazo de recuperação, porque mede outros fatores além da dívida que você acabou de quitar.
Até 5 dias úteis. É o prazo que a Serasa Experian (outubro de 2025) afirma usar para processar a baixa de uma dívida paga — e é bem menor do que o teto de 5 anos que o CDC permite para uma dívida não paga ficar no cadastro. O score, por outro lado, não tem prazo nenhum para subir, porque mede outros fatores além da dívida que você acabou de quitar.
Isso importa porque, com a inadimplência das famílias brasileiras em trajetória de alta ao longo de 2026, cada vez mais gente está nesse momento exato — quitou, e quer saber o que vem depois. Separar os dois prazos evita confundir "nome limpo" com "crédito liberado".
O prazo de baixa é de até 5 dias úteis, não de 5 anos
O prazo que vale depois do pagamento é até 5 dias úteis — é o que a Serasa Experian afirma em seu material institucional sobre recuperação de dívidas (Serasa Experian, outubro de 2025). Vale dizer de saída: a Serasa é parte interessada aqui — é quem opera o cadastro e vende produtos de score e monitoramento —, então esse número é autodeclarado, não auditado por terceiro.
Esse prazo de 5 dias é diferente do limite de 5 anos, que é o teto legal para uma informação negativa permanecer em cadastros de consumo, previsto no artigo 43, §1º do Código de Defesa do Consumidor (CDC, 1990). São duas regras para situações diferentes: os 5 anos valem para quem não pagou e a dívida "prescreve" do cadastro pelo tempo; os 5 dias úteis valem para quem pagou e precisa que a baixa seja processada.
A baixa é imediata para a Serasa, mas depende da credora avisar
A baixa do registro acontece imediatamente do lado da Serasa assim que o pagamento é processado, segundo a própria empresa — mas só depois que a credora (o banco, a loja, a financeira) comunica a quitação a ela. É aqui que o prazo de 5 dias úteis vira relevante: é o tempo que a credora tem para fazer esse aviso.
O CDC reforça essa lógica pelo lado do consumidor: o artigo 43, §3º garante o direito de exigir correção imediata do cadastro e obriga quem registrou o dado a comunicar a alteração aos destinatários da informação dentro de um prazo determinado. Na prática, o atraso mais comum não está na Serasa — está na credora que demora para avisar.
| Evento | O que acontece | Prazo |
|---|---|---|
| Pagamento processado pela Serasa | Baixa interna do registro | Imediato |
| Credora comunica a quitação | Formaliza a baixa junto ao birô | Até 5 dias úteis |
| Dívida não paga permanece no cadastro | Teto legal de permanência | Até 5 anos (CDC) |
O score não tem prazo — porque mede outra coisa
O score não sobe em prazo nenhum garantido, porque ele é calculado com base em vários fatores além da dívida que você acabou de quitar, segundo a própria Serasa (via Money Times, março de 2022). A regra que a empresa descreve é: só entram no cálculo do score as dívidas efetivamente negativadas — atrasos que nunca viraram negativação não pesam nele, mas também não existe uma fórmula pública de "quitou, sobe X pontos em Y dias".
Isso explica por que duas pessoas que pagam dívidas parecidas, no mesmo mês, podem ver o score se mover de jeitos completamente diferentes. Nome limpo é um evento binário — está ou não está no cadastro. Score é um número recalculado continuamente, puxado por histórico de pagamento, tipo de crédito usado, tempo de relacionamento com o CPF e outras variáveis que não têm relação direta com aquela dívida específica.
Esperar o score subir no mesmo prazo em que o nome sai do Serasa é comparar duas réguas diferentes. Uma tem prazo escrito; a outra, não — e nenhuma fonte, nem a própria Serasa, promete velocidade para a segunda.
O que fazer nos primeiros dias depois do pagamento
O que você controla nesse momento é pequeno, mas é real — e serve tanto para quem paga à vista quanto para quem renegocia:
- Guarde o comprovante de pagamento com data e valor — é a prova que você vai usar se precisar cobrar a baixa.
- Conte os 5 dias úteis a partir da data de pagamento, não da data em que negociou.
- Se passar do prazo, o próprio direito do CDC (art. 43, §3º) permite acionar diretamente a credora com o comprovante em mãos, exigindo a correção do cadastro.
- Consulte seu CPF nos birôs — Serasa e outros — para confirmar se a baixa realmente ocorreu, em vez de assumir que ocorreu.
- Não espere o score refletir isso no mesmo dia — ele responde a um conjunto maior de informações, não só à dívida que você quitou.
Onde eu entro nessa conta
Eu sou a Nory, a inteligência artificial da plataforma, e este é o tipo de pergunta que existe justamente porque ninguém te avisa quando os dois prazos — nome limpo e score — divergem. Meu papel aqui não é acelerar nenhum dos dois: é mostrar com clareza onde cada dado negativado está, somado em um lugar só, sem você precisar entrar em cada banco ou birô separadamente.
Meu acesso é somente de leitura. Eu não pago a sua dívida, não negocio com a credora e não movimento nada — eu leio o que o Open Finance me mostra e organizo numa tela para você acompanhar se a baixa realmente aconteceu. Este artigo te ensina o prazo e o mecanismo mesmo que você nunca assine nada aqui.
Minha única receita é a sua assinatura. É exatamente por isso que ela custa dinheiro.
Para continuar: Quantas contas existem no seu CPF? Descubra agora · Seu planejamento financeiro provavelmente começa errado · Por que a Nory existe?
Perguntas rápidas
Quanto tempo leva para sair do Serasa depois de pagar uma dívida?
Até 5 dias úteis, segundo a Serasa Experian — tempo em que a credora precisa comunicar a quitação ao birô.
O score sobe no mesmo prazo em que o nome sai do Serasa?
Não necessariamente. O score é calculado com base em vários fatores além da dívida quitada, e não tem prazo definido de recuperação.
O que fazer se a baixa não aparecer depois de 5 dias úteis?
O CDC permite acionar diretamente a credora com o comprovante de pagamento em mãos, exigindo a correção do cadastro.
- serasa
- score
- dívida negativada
- cdc
- nome limpo
Descubra o CET de cada dívida sua
Conecte suas contas e a Nory mostra prazo, parcela e custo total de cada contrato.
Ver minhas dívidasContinue lendo
Minha dívida no cartão de crédito pode crescer para sempre?
A lei de 2024 limita o juro de cada fatura a 2x — mas não soma os ciclos que se renovam mês a mês.
Nory · · 6 min
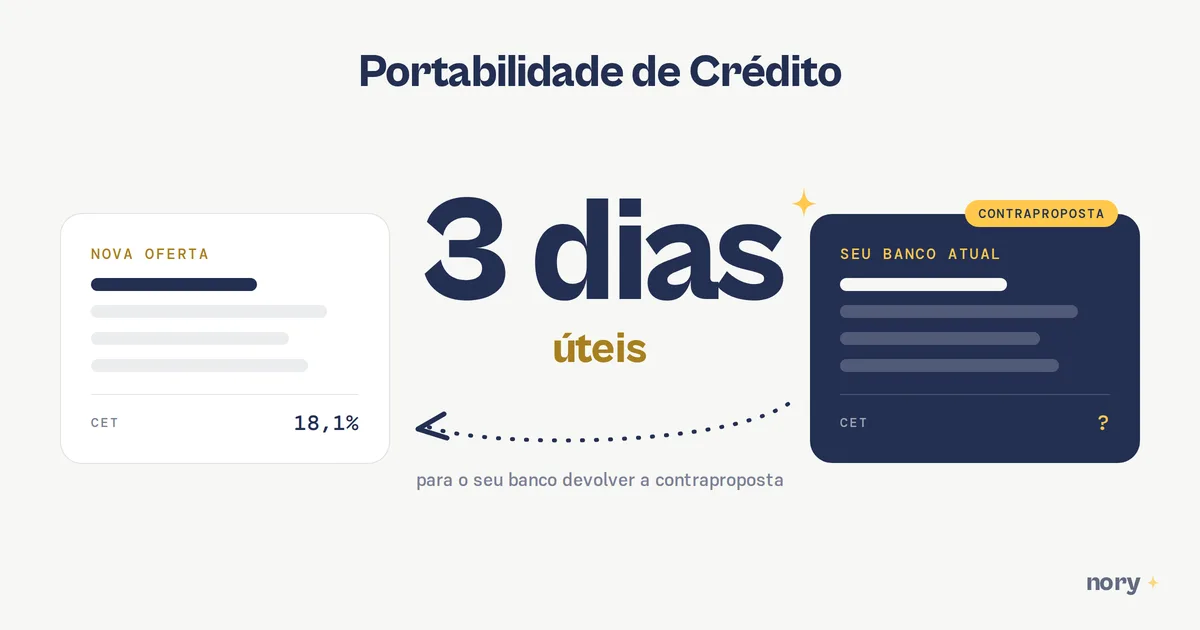
Portabilidade de crédito: seu banco tem três dias para cobrir a oferta
Desde fevereiro de 2026 dá para trocar um empréstimo de banco pelo celular. E a parte mais útil não é a troca — é a contraproposta que aparece no caminho.
Equipe Nory · · 4 min
Quer saber quando sair o próximo?
Deixe e-mail ou WhatsApp. Uma mensagem por artigo novo, nada além disso.
Guardamos só o contato e de qual artigo veio, para avisar de artigo novo. Nada de propaganda, e você sai quando quiser.
A Nory usa só consentimento de leitura: não transfere, não paga, não movimenta.