Portabilidade de crédito: seu banco tem três dias para cobrir a oferta
Desde fevereiro de 2026 dá para trocar um empréstimo de banco pelo celular. E a parte mais útil não é a troca — é a contraproposta que aparece no caminho.
Por Equipe Nory · · 4 min de leitura
Atualizado em
Acesso rápido
Desde fevereiro de 2026, trocar um empréstimo de banco é um pedido no celular que se resolve em até cinco dias úteis.
Desde fevereiro de 2026 você consegue transferir um empréstimo pessoal de uma instituição para outra inteiramente pelo celular, usando o Open Finance. Você pede no aplicativo de quem quer te emprestar mais barato, e o processo se resolve em até cinco dias úteis. Antes disso, levava de vinte a vinte e cinco.
Mas a parte que quase ninguém percebe é outra: no meio do caminho, seu banco atual ganha o direito de fazer uma contraproposta. E é aí que a coisa fica interessante.
O que mudou em fevereiro?
Portabilidade de crédito não é novidade — existe há anos, no papel. O problema é que na prática ela era um percurso de agência, protocolo e espera, e por isso quase ninguém fazia.
O que o Open Finance mudou foi o encanamento. A solicitação virou digital ponta a ponta, o compartilhamento de dados entre as instituições passou a usar o mesmo protocolo de consentimento que você já conhece, e a liquidação acontece dentro do arranjo de pagamentos do Banco Central.
O piloto rodou desde novembro de 2025 com 27 instituições. Foi ao público em 2 de fevereiro de 2026, começando por empréstimo pessoal sem garantia.
Como funciona? (passo a passo)
A ordem importa, e ela é contraintuitiva: você não começa no seu banco. Começa no banco para onde quer levar a dívida.
- Você abre o app da instituição que quer te emprestar e procura a opção de portabilidade, no menu de crédito
- Autoriza o compartilhamento de dados pelo Open Finance
- Indica onde está seu empréstimo hoje
- Vê seus contratos elegíveis e compara as condições
- Baixa e lê o novo contrato
- Autentica — Face ID, SMS ou e-mail
- Recebe a contraproposta do banco atual, se houver, lado a lado com a nova oferta
- Decide: fica com a contraproposta, segue com a portabilidade, ou cancela
A contraproposta é o produto
Aqui está o motivo real para você saber que isso existe.
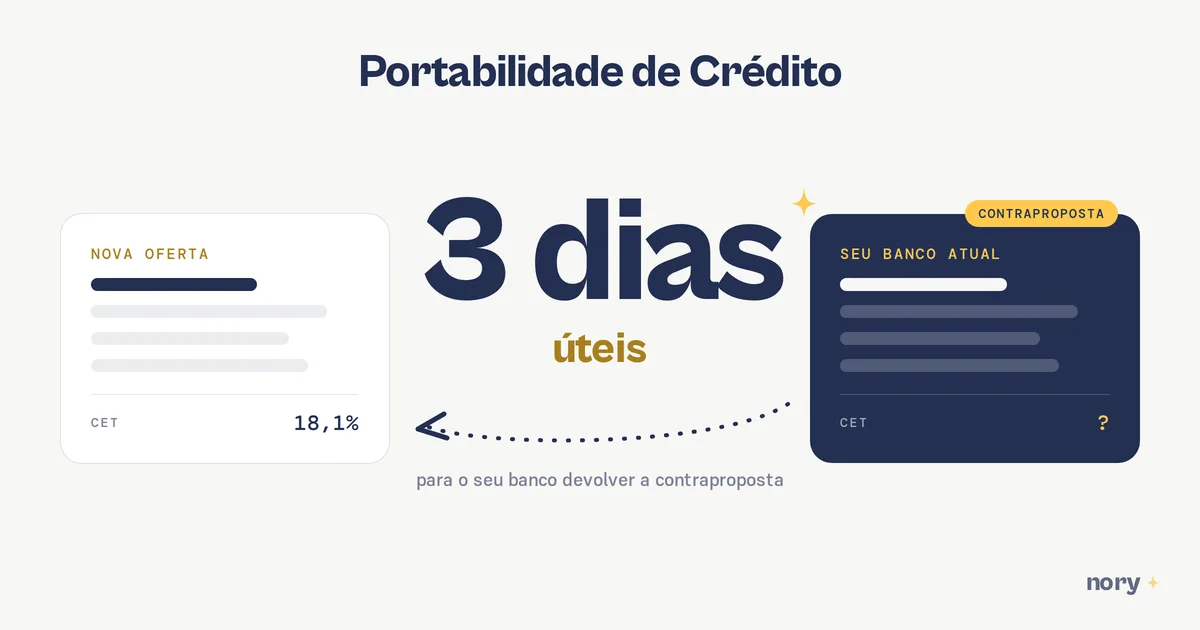
Quando você inicia uma portabilidade, seu banco atual é avisado e tem até três dias úteis para responder com uma contraoferta. Ela chega para você em formato de comparação, ao lado da proposta do concorrente.
Ou seja: mesmo que você não troque de banco, o simples ato de pedir a portabilidade força a instituição que já tem a sua dívida a competir por ela. É a diferença entre ser cliente por escolha e ser cliente por inércia.
E inércia é cara. Ninguém renegocia um empréstimo que está debitando em silêncio todo mês. A portabilidade digital transformou uma renegociação — que exigia coragem, telefone e paciência — em alguns toques no celular.
Os prazos, sem letra miúda
| Etapa | Prazo |
|---|---|
| Resposta do banco atual, com contraproposta | até 3 dias úteis |
| Execução da portabilidade depois da sua decisão | até 2 dias úteis |
Parcela menor não quer dizer mais barato
Esta é a armadilha do produto, e ela é fácil de cair.
Uma proposta pode reduzir sua parcela simplesmente esticando o prazo. Você paga menos por mês e mais no total — às vezes muito mais. A parcela é a sensação; o custo total é o fato.
Antes de aceitar qualquer oferta, sua ou contraproposta, olhe três números, nesta ordem:
- CET (Custo Efetivo Total) — é ele que contém tudo: juros, tarifas, seguros embutidos. Não compare taxa de juros nominal, compare CET.
- Prazo em meses — se aumentou, a parcela menor já está explicada
- Total a pagar até o fim — o número que ninguém coloca em destaque, e o único que responde "isso é mais barato?"
Se a portabilidade reduz o CET e mantém ou encurta o prazo, é ganho real. Se reduz só a parcela alongando o contrato, é alívio de fluxo de caixa — o que pode ser exatamente o que você precisa, desde que seja uma decisão consciente e não uma confusão.
O que ainda não dá para portar?
O sistema está sendo aberto por etapas:
Disponível hoje: empréstimo pessoal sem garantia Consignado federal: em testes desde agosto de 2026, com lançamento previsto para novembro de 2026 Ainda fora: rotativo do cartão, financiamento imobiliário e de veículo seguem pelas regras tradicionais de portabilidade, fora do fluxo digital do Open Finance
Se sua dívida cara hoje é o rotativo do cartão, a portabilidade digital ainda não te alcança — mas o crédito pessoal, que costuma ser bem mais barato que o rotativo, já pode ser usado para trocar uma dívida por outra melhor.
Onde a Nory entra?
A Nory não faz portabilidade e não empresta dinheiro. O que ela faz é te mostrar, numa tela só, quais dívidas você tem, com que taxa e com que prazo — que é exatamente a informação de que você precisa antes de pedir qualquer proposta a alguém.
Dá para fazer isso sem a Nory, olhando contrato por contrato. Só é mais chato.
Se quiser ver qual é o CET e o prazo de cada dívida sua hoje, conecte suas contas e pergunte para a Nory.
- portabilidade de crédito
- open finance
- dívidas
- juros
Descubra o CET de cada dívida sua
Conecte suas contas e a Nory mostra prazo, parcela e custo total de cada contrato.
Ver minhas dívidasContinue lendo
Seu planejamento financeiro provavelmente começa errado
82% das famílias brasileiras estão endividadas, e o cartão é a dívida de 85% delas. Para a maioria das pessoas, "defina suas metas" não é o primeiro passo.
Equipe Nory · · 6 min
Quantas contas existem no seu CPF?
O Registrato lista todas as contas, dívidas e chaves Pix no seu nome. Leva cinco minutos e é de graça.
Equipe Nory · · 4 min
Quer saber quando sair o próximo?
Deixe e-mail ou WhatsApp. Uma mensagem por artigo novo, nada além disso.
Guardamos só o contato e de qual artigo veio, para avisar de artigo novo. Nada de propaganda, e você sai quando quiser.
A Nory usa só consentimento de leitura: não transfere, não paga, não movimenta.